AI前提の起業が当たり前に、スタートアップ投資は次の局面へ──Gazelle Capital 石橋氏
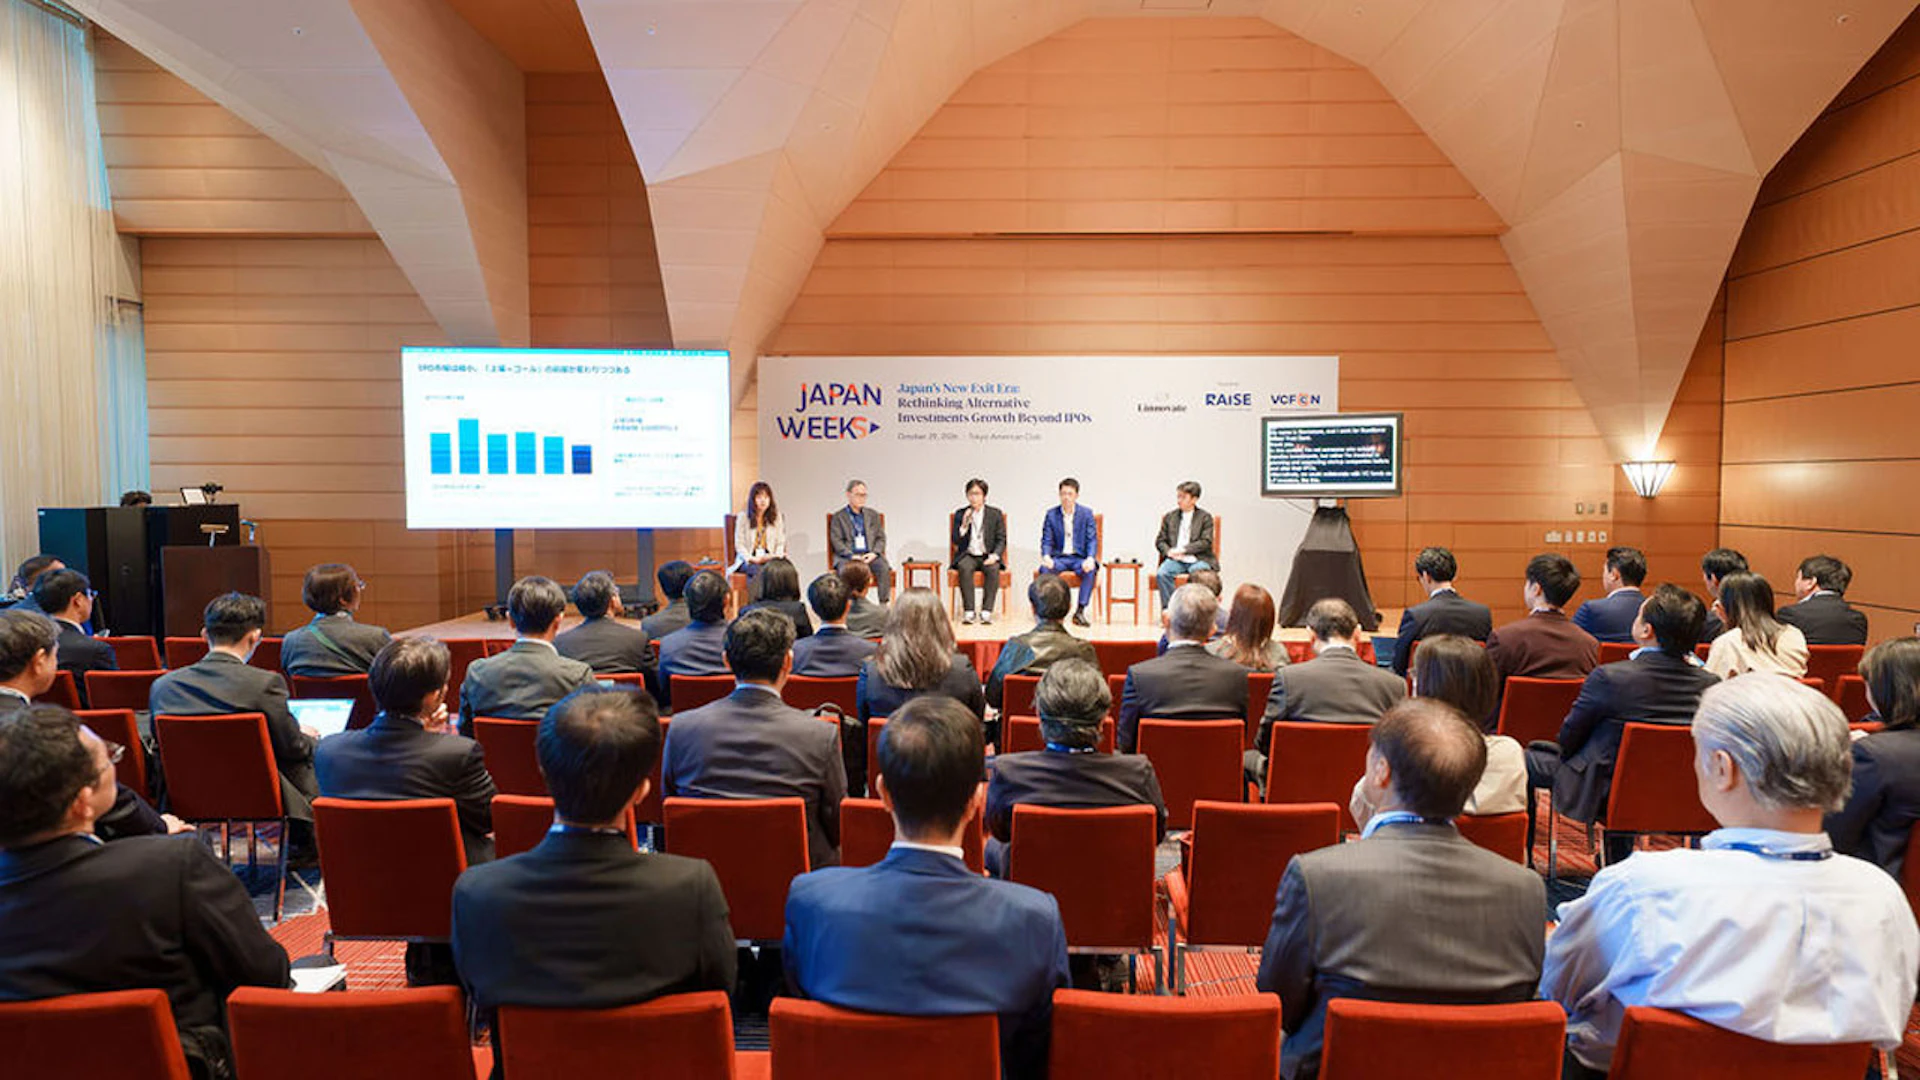
2026年10月29日(木)、Tokyo American Club(東京都港区)で、「Japan Weeks 2026 日本のPE・VC EXIT 新時代:Rethinking Alternative Investments Growth Beyond IPOs」が開催された。主催はLinnovate、VC Fund Controllers Network(VCFCN)。
Japan Weeksは、海外の投資家や資産運用会社に向けて、日本の金融・資本市場の魅力や政府の施策を発信するため、金融庁が2023年に始めた取り組みだ。政府が掲げる「資産運用立国」と「国際金融センター」(海外の金融機関や投資家、人材が集まる金融拠点)の実現に向けた活動の一つに位置づけられている。4回目の今年は10月26日〜30日を中心に多数のイベントが開かれ、本イベントもその一つとして開催された。
IPOに限らない出口戦略を含め、オルタナティブ投資の成長のあり方を問い直す。本イベントが掲げたこのテーマの背景には、東京証券取引所による東証グロース市場の上場維持基準の見直しがある。スタートアップやファンドマネージャーの間では、出口の選択肢としてIPOだけでなく、M&Aやセカンダリー取引にも関心が広がっている。
冒頭では、Linnovate PartnersのFounder and CEO Henry Lin氏が開会の挨拶に立ち、海外からの参加者が増える日本の金融市場の可能性に触れ、国内外の参加者がつながることこそJapan Weeksの意義だと呼びかけた。当日は2つのパネルディスカッションのほか、ネットワーキングカクテルパーティが行われ盛況を見せた。本稿では、未上場株式市場の出口戦略を正面から扱ったパネル1を中心に、その模様をレポートする。
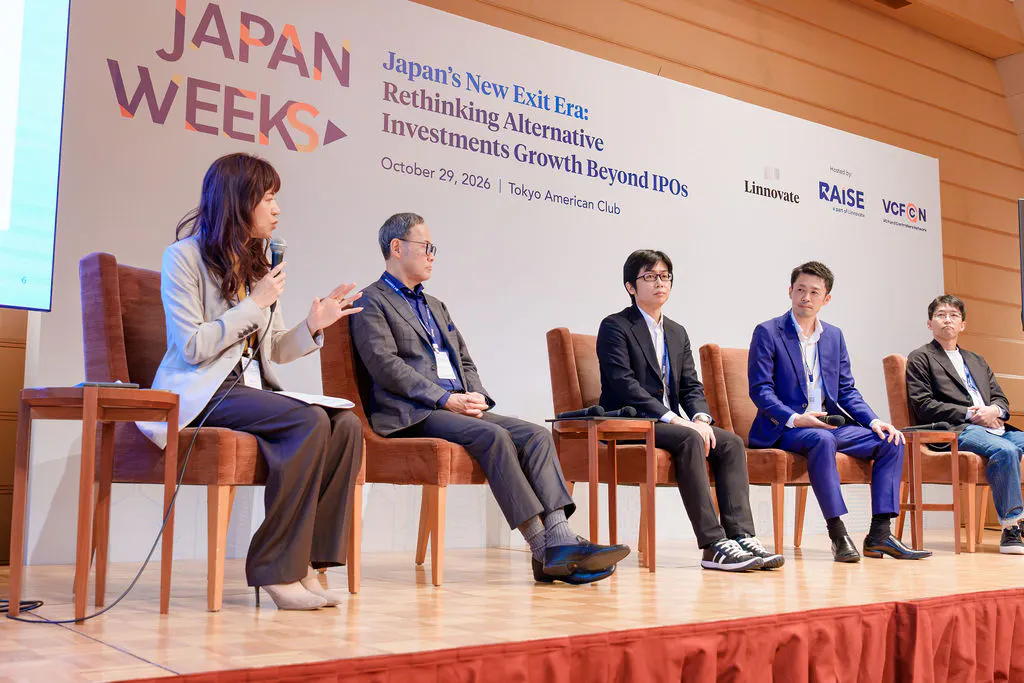
登壇者:
国内のIPO市場は縮小が続いている。新規上場社数は、2021年の125社をピークに減り、2025年は66社、2026年上半期は17社にとどまった※1。背景の一つには東証グロース市場の上場維持基準の見直しがあり、2030年3月以降は「上場5年経過後に時価総額100億円以上」が上場維持の条件となる※2。
WiLの大西氏は、一定の規模が見込めなければ、証券会社が主幹事選定のベイクオフ(コンペ)に参加を見送るケースが出てきていると、現場の実感を語った※3。中堅・中小企業の株式の過半数を取得するバイアウト投資を手がけるJ-STARの原氏は、かつて実現してきた時価総額100億円前後での上場による出口は難しくなり、事業会社へのM&Aに大きく舵を切っていると明かした。一方で、規模の大きな企業ならIPOは引き続きバイアウトの出口として機能し、両者は相乗関係にあるとも述べた。
一方、スタートアップのIPO支援やVCファンドへのLP出資を手がける三井住友信託銀行の澤村氏は、上場企業数の減少は敏感に受け止めているとしつつ、この変化を基本的には前向きに捉える。上場企業数が減る一方で時価総額が大きく伸びた米国の例を挙げ、日本もその局面に入るきっかけを得たのではないかと指摘した。
既存株主にとっての出口として存在感を増しているのが、セカンダリー取引だ。セカンダリーファンドを運営するケップルグループの神先氏は、上場延期で現金化が難しくなった既存株主からの売却相談が、ここ数年で数倍に増えたと話す。かつては、VCが上場前に株式を売ることは「同じ船から降りる」と受け止められ、否定的に見られがちだった。しかし、ファンドの満期までに投資資金を回収しなければならないVCの事情に、起業家の理解も進んできたという。加えて神先氏は、株主の入れ替わりが企業にとってプラスに働く面もあると指摘する。付き合いが長くなった既存株主との対話は、安定感がある一方で、議論の視点が固定化されがちだ。そこに新たな株主が加われば、次の成長戦略や提携を改めて考えるきっかけになり得るという。
M&Aも件数を伸ばしている。2026年上半期のスタートアップのM&A件数は109件と、前年同期から37件増えた※4。ただ澤村氏によると、ファンドのリターンを大きく押し上げる規模の案件はまだ少ない。M&Aに意欲的な大企業は「ほぼ全社」と言えるほど多い。ただ、大企業は自社の事業ポートフォリオに組み込めるだけの規模を求めるため、10億〜20億円規模のスタートアップの買収にはなかなか動かず、海外企業の買収に向かいがちだという。一方、時価総額が数百億〜数千億円規模の中堅の上場企業は、こうしたスタートアップの買収に実は積極的だと澤村氏は分析する。
原氏はバイアウトファンドの立場から、ベンチャーの買収が進みにくい理由を説明した。キャッシュフローを前提に買収するバイアウトは、キャッシュフローが十分に出ていないベンチャーの投資先とは相性が良くない。例外は、継続課金で売上が積み上がり、売上の規模や伸びで企業価値を測りやすいSaaSなどのソフトウェア領域だ。J-STARはオーストラリアのテック特化型PEファンドPotentia Capitalと共同で、2024年に人事SaaSのjinjerを買収している。大型案件が少ないのは、規模の大きい企業ならM&Aに頼らずIPOを目指せるからではないかとも述べた。
大企業とスタートアップの協業を推進してきたWiLにて投資業務に従事する大西氏は、事業基盤や人材、資金がいまだ大企業に集中する傾向にある日本において、あえてM&Aでの成長機会を模索する合理性に触れた。バランスシートが必要なフィンテック業態や、海外展開に信用力が欠かせない事業では、大企業の傘下で成長を目指すほうが合理的な場合もあるという。その例として、フィンテック企業で25年にみずほ銀行にグループインしたUPSIDERを挙げた。また、2017年にKDDIグループに入り、海外での事業展開を加速したうえで2024年に上場したソラコムを挙げた。
出口をめぐるPEとVCの連携
議論は、出口をめぐるPEとVCの連携にも及んだ。原氏によると、過半数を持つバイアウトファンドはIPO時に保有株を売り切れず、上場後も大株主として残ることが多い。そこで、上場前にVCが少数株主として株式の一部を引き受ければ、PEの出口の一部をVCが担う形になる。原氏はこうした案件が今後増えるとみる一方、投資先から「VCが入ってどんな貢献があるのか」と問われ、相手が見つからないこともあると指摘。VCが新たな成長戦略を提案できれば、資本政策としても受け入れやすくなるとの見方を示した。
VCの立場からは、大西氏がPEとの連携に前向きな見方を示した。足元では資本の厚みがVCよりもPEにあるとみており、VCが既存株主として残るなかでPEファンドが新たに出資した例として、2024年にポラリス・キャピタル・グループから資金を調達したストックマークを挙げた。今後はVCとして大企業やPE、セカンダリーファンドとも連携し、成長支援の選択肢を広げていく考えだという。
パネル1の最後には、「スタートアップに選ばれる株主になるには」というテーマでも議論が交わされた。
IPOのハードルが上がるなか、セカンダリーやM&Aを含めて出口をどう組み合わせるか。その答えを探ることは、投資家自身が企業にとってどんな株主であるかを問い直すことでもある。立場の異なる登壇者の言葉からは、出口の多様化が、投資家に「選ばれる株主」であることを求め始めている様子がうかがえた。
当日は、Linnovate Asset Servicing GroupのHenry Lin氏をモデレーターに、DiagonalのKen Kuga氏、エンデバー・ユナイテッドのNariatsu Tanaka氏、Harney’sのYucheng Fan氏を招き、保有期間の長期化や複数法域にまたがるファンド管理など、変化するオルタナティブ投資環境におけるファンド運営についての議論も展開された。
出口の選択肢をどう広げ、それを支えるファンド運営をどう進化させるか。IPO一辺倒ではない、日本のPE・VCの「EXIT新時代」の輪郭が見えた一日となった。
※1 TOKYO PRO Marketを除く一般市場の社数。出典:デロイト トーマツ「2026年上期IPO市場の動向」、宝印刷「IPO 2025年総括と今後の展望」(OBC掲載)
※2 出典:日本取引所グループ「上場維持基準の詳細」
※3 主幹事証券会社:IPOを目指す企業に対し、上場準備の支援から株式の引き受け・販売までを中心となって担う証券会社。企業は複数の証券会社の提案を比べて選ぶことがあり、大西氏が触れたベイクオフはこの選定の場のこと。
※4 出典:AGSコンサルティング「2026年上半期のIPO・M&A」(被買収・子会社化・主要株式取得の件数)
Share


スタートアップの資金調達情報を漏れなくキャッチアップしたい方へ。
1週間分の資金調達情報を毎週お届けします。
※登録することでプライバシーポリシーに同意したものとします
※配信はいつでも停止できます