株式会社Finswer
企業の9割超が契約する法人向けネットバンク※1。最も普及した業務用ITサービスの一つでありながら、1件の振込に40〜50回のクリックを要するものもあるという。この負担の解消に挑むのが、株式会社Finswerだ。
共同創業者 取締役COOの田口 周平氏は「従業員50人以下の会社では、社長や役員が振込作業を担うケースも非常に多い」と語る。本来は経営に充てるべき時間が、振込という事務作業に割かれている。田口氏は、法人ネットバンクの利便性が高まれば、そうした中小企業の生産性もより上がると見る。
同社は北國銀行と連携し、経理効率化の機能を組み込んだ法人向けオンラインバンク「Finswer Bank」※2を展開する。請求書のAI読み取りから振込までを、一つのサービスで完結できる点が特徴だ。
2026年8月には、事業会社が自社ブランドで法人オンラインバンクを提供できるホワイトラベル事業を開始した。第1弾として、ラクーンコマースの「COREC BANK」の提供を始めている。
今回は田口氏に、事業の特徴や創業の背景、今後の展望を聞いた。
※1 金融庁「企業アンケート調査の結果」(2022年6月30日公表)。回答企業の90.7%が、法人インターネットバンキング(ファームバンキングを含む)を契約していると回答
※2 Finswer Bankを提供する子会社のf9kは金融サービス仲介業者(関東財務局長(金サ)第12号)であり、銀行ではない。口座は北國銀行フィンサー支店の口座。
請求書の読み取りから振込まで一気通貫で
──御社の事業について教えてください。
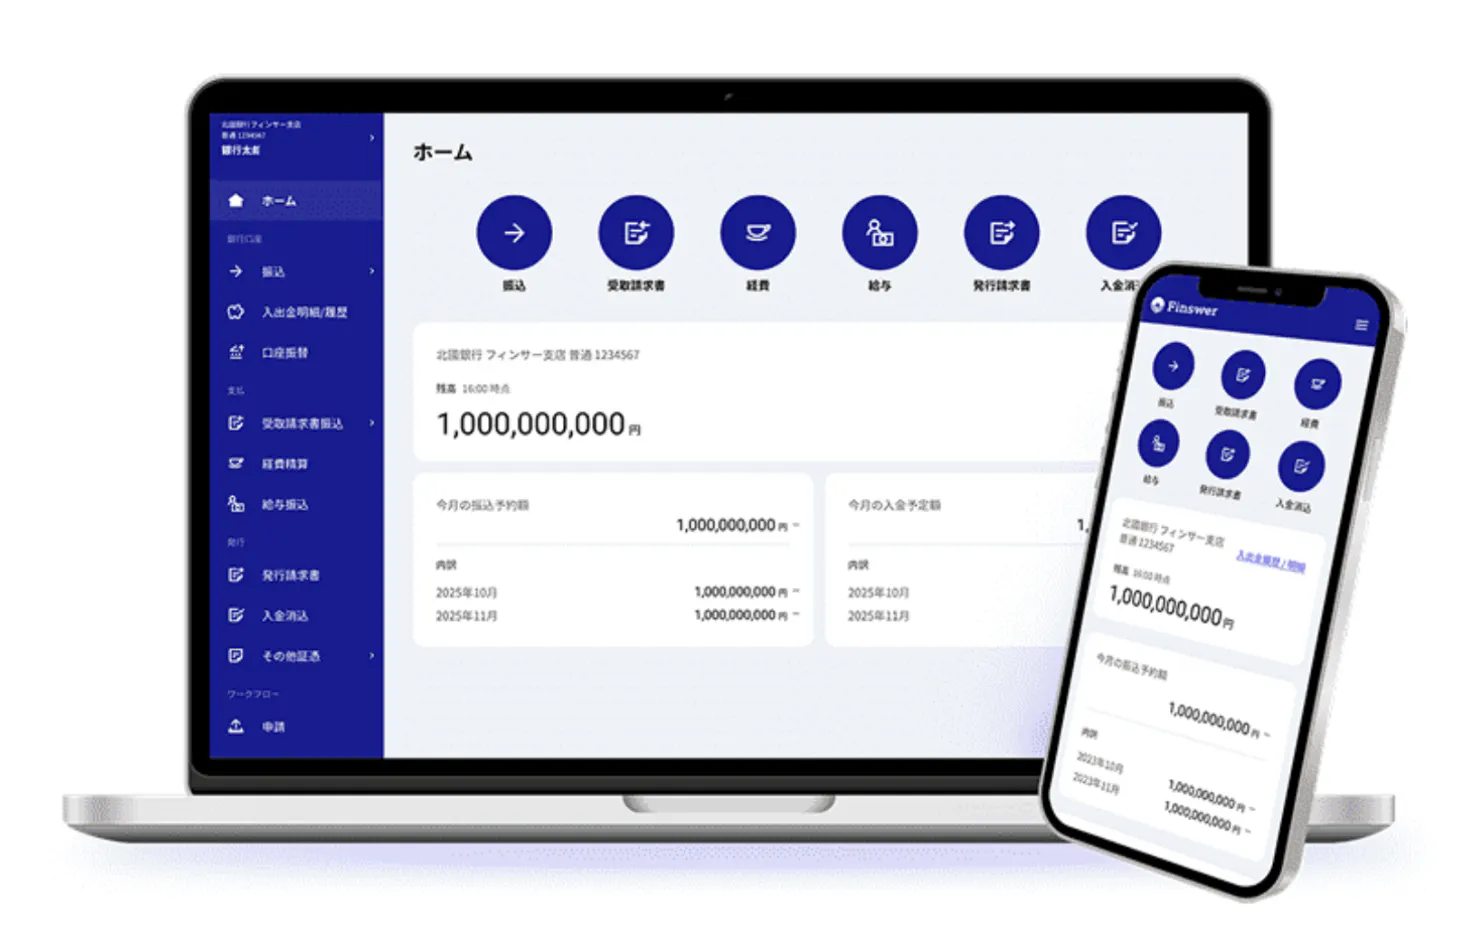
田口氏:主力事業は、法人向けオンラインバンクのFinswer Bankです。残高照会や振込といった銀行機能に、経理業務を効率化する機能を組み合わせています。
個人向けでは、PayPayのウォレットに銀行口座からチャージできますよね。PayPayと銀行のシステムがAPI※3でつながっているからです。
ところが法人向けには、外部のサービスに振込などの銀行機能を組み込むAPIを提供する銀行が、国内にほとんどありませんでした。特に、当社のサービス上で口座開設ができるAPIとなると、どの銀行にもなかったんです。
私たちは北國銀行のAPIを通じて、Finswer Bankの画面上で口座開設の申し込みから振込までを完結できます。お客様には、北國銀行フィンサー支店という専用支店の口座を開設いただいています。
※3 API(Application Programming Interface):異なるシステム同士が、機能やデータをやり取りするための仕組み
──Finswer Bankの特徴を教えてください。
特徴は大きく二つあります。一つは、経理業務の効率化です。
請求書をアップロードすると、振込金額や支払期日、振込先口座をAIが10〜15秒ほどで読み取ります。銀行機能を有しているため、読取から振込までをワンストップで実現できることが、一般的なOCR(光学文字認識)サービスとの違いです。経理業務は1割ほど削減できます。
既存サービスとの違いとして挙げられるのが、口座名義の自動取得です。請求書には、口座のカタカナ名義が正しく書かれていないことがよくあります。当社では金融機関名と支店名、口座番号が合っていれば、振込申請の時点でカタカナ名義を自動で取得します。名義の照会は元々銀行しか利用できない機能でしたが、Finswer Bankでは北國銀行を通じてAPIを利用できるため、名義の誤りによる振込エラーを防げます。
ほかにも、経費の申請・承認から従業員口座への振込、請求書の発行と入金消込まで対応しています。
もう一つは、振込手数料の安さです。他行宛ての振込は1件90円から、給与振込は1件21円からです。メガバンクの他行宛て手数料は、500〜600円ほどが一般的です。ネット銀行も値下げを進めていますが、当社の次に安いところでも1件100円ほど。振込件数の多い企業ほど、使うだけでコスト削減につながります。
──主な顧客はどのような企業でしょうか。
中小企業が中心です。請求書受領系のSaaSは、月額5万円ほどが相場です。従業員100人以下の企業では、請求書の処理をまだ手作業で行うケースが多い。複数のSaaSを使いこなす余裕もなく、ワンストップで完結するサービスが求められています。
そのため、当社は他のSaaSよりも既存の銀行と比較されることが多いですね。例えば、振込予約が10日先までしかできない銀行もあります。請求書は月初に受け取り、月末や翌月末に支払うのが一般的です。予約期間に制約があると、経理業務を月末に集中させざるを得ません。当社にはそうした制約がなく、利便性で選ばれています。
──既存の法人向けネットバンクは、なぜ使い勝手の改善が進まないのでしょうか。
銀行の基幹システムは、外部ベンダーへの依存度が高いためです。全体の6割ほどを1社が担い、残りも数社の大手ベンダーが占めています。いわゆるベンダーロックインの状態で、銀行の主導で変えることが難しい。
口座開設の画面は新しくても、振込は従来のシステムで行う銀行もあります。振込まで刷新するには基幹システム(勘定系)の改修が必要で、コストがかさむためです。振込1件に40〜50回のクリックを要するサービスも残っています。
使いにくさを理由に当社へ切り替えたお客様も、一定数います。勝ち筋はまだあると考えています。
ホワイトラベル事業で、顧客との接点を広げる
──2026年8月に開始したホワイトラベル事業について教えてください。
Finswer Bankを基盤に、事業会社が自社ブランドで法人オンラインバンクを提供できる仕組みです。第1弾として、ラクーンコマースの受発注システム「COREC」のブランドを冠したCOREC BANKを始めました。
通常、事業会社が銀行と接続してサービスを提供するには、自ら許認可を取得しなければなりません。入り口だけで2年ほどかかります。本スキームでは当社グループが運用主体を担うため、パートナー企業は許認可が不要です。最短2カ月ほどで、自社ブランドのバンキングサービスを始められます。エンドユーザーの入出金の状況を把握できる点にも、価値を感じていただいています。
仕組みとしては、北國銀行からBaaS(Banking as a Service)としてAPIの提供を受け、子会社のf9kが運営主体を担います。事業会社はf9kとOEM・取次契約を結ぶ形です。
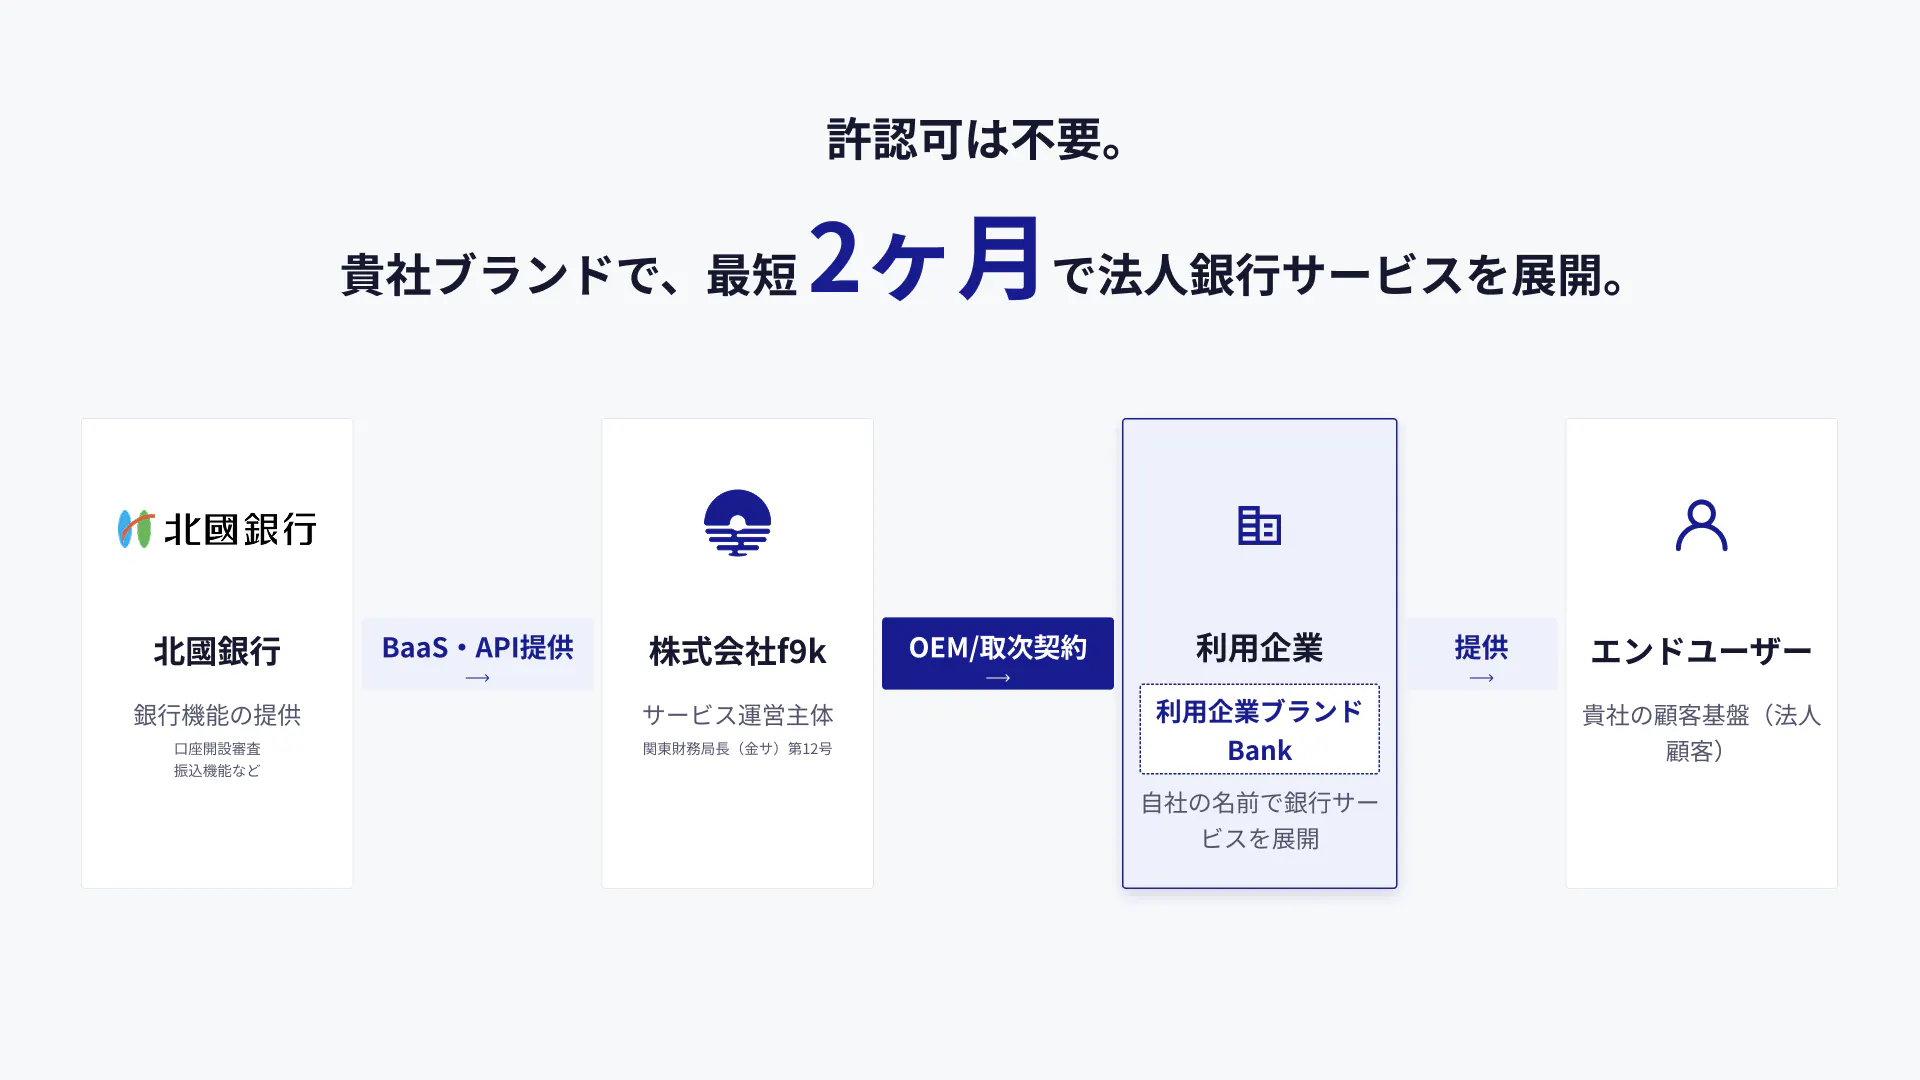
口座開設や入出金、総合振込・給与振込などを自社ブランドで提供でき、振込申請や実行状況の照会をAPIで自社サービスに組み込むことも可能です。顧客企業の同意が前提ですが、入出金などのデータを与信や新サービスに生かせる点も特徴です。
──ホワイトラベル事業には、どのような狙いがあるのでしょうか。
新たな顧客との接点を得ることです。Finswer Bankは主にWeb経由で申し込みがあるため、利用企業の層にばらつきが出やすい。既存の顧客基盤を持つパートナー企業を通じて、優良な企業の利用を増やしたいと考えています。現在は、第2弾、第3弾に向けた営業を進めています。
経産省から起業へ、原点は法人ネットバンクの使いにくさ
──経済産業省を経て、Finswerを共同創業するまでの経緯を教えてください。
経済産業省からの出向で、代表の小川の会社に在籍したのが出会いです。経産省に戻った後は、コロナ禍の金融政策を担当しました。多くの銀行と話すなかで、銀行が提供するITサービスには改善の余地が大きいと感じていました。
小川は以前、暗号資産関連のサービス「VALU」を手がけていました。ある時経理担当者が不在となり、自ら振込作業をする中で法人向けネットバンクの使いにくさを実感していました。
こうしたそれぞれの経験から、私たちは法人向けの金融領域に新しいサービスをつくる価値があると考えました。それが始まりです。
──官僚から起業家に転身した理由を教えてください。
経産省からの退職を決めた後に、たまたま小川と飲みに行き、一緒にやろうという話になったんです。
理由は二つあります。一つは、先の読めない世界で挑戦したかったことです。30歳前後になると、その後のキャリアがなんとなく見えてくる。まったく違う環境で、自分がどんな課題に直面するのか。それが分からない点に引かれました。
もう一つは、金融領域が持つインパクトの大きさです。法人向けネットバンクは、事業者にとって最も使われているITサービスです。ここが便利になれば、日本企業の生産性はさらに上がる。政策以上のインパクトを残せると考えました。
──現在のチーム体制を教えてください。
現在は10人ほどの体制で、役員は3人です。代表の小川にとって、FinswerはVALUに続く2社目の起業です。エンジニアはメガベンチャー出身のシニア層です。
──導入企業からは、要望に対する改善の早さを評価する声もあるようですが、それを可能にする組織の強みは。
特別なことはしていません。きちんとしたスタートアップが当たり前に実践していることを、確実に実行しているだけです。顧客のオンボーディングにも全社で取り組み、その後もミーティングを重ねます。不明点や不満があれば、開発チームに共有します。開発プロセスにはAIをフル活用し、効率を高めています。
既存の銀行では、こうした対応が構造的に難しい。システムはベンダーが開発しており、機能追加のたびに大きな費用がかかります。銀行に要望しても変わらなかったことが、Finswer Bankでは翌週に改善されている。その点に感動していただくことが多いですね。
フルバンキング化とBPOで、法人金融の領域を広げる
──今後の事業展開について教えてください。
まずはFinswer Bankのフルバンキング化です。現在は対応していない融資や税金の支払いなども含め、法人の金融取引に必要な機能をすべて揃える方針です。
BPOにも力を入れています。従業員が200人ほどを超えると、振込は経理担当者が担うようになります。一方、それ以下の企業では、社長や役員、あるいはバックオフィスの担当者が他の業務を兼任しながら振込作業を担うケースが多い。また、経理担当者が一度退職すると、ノウハウが引き継がれないという課題もあります。そこで、請求書の受領から振込申請までを当社が代行するサービスを拡大中です。お客様は、最後に振込の承認ボタンを押すだけで済みます。裏側ではAIを活用し、いわゆるAI BPOとして運用しています。
法人向けネットバンクは、多くの事業者が日々使うサービスです。だからこそ、ここを便利にすることで、日本企業の生産性向上に貢献したいと考えています。